
LA GUERRA DE LA CONFITERÍA: MONDELEZ VS MARS

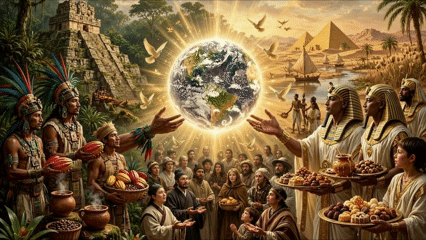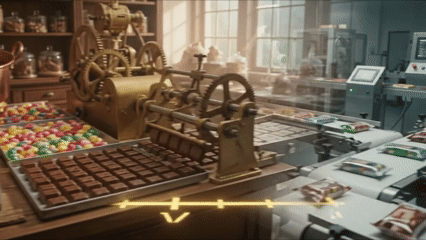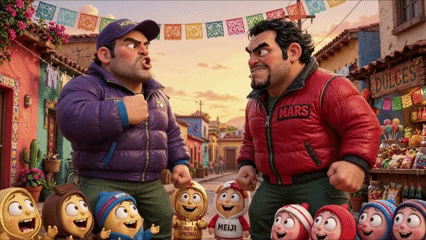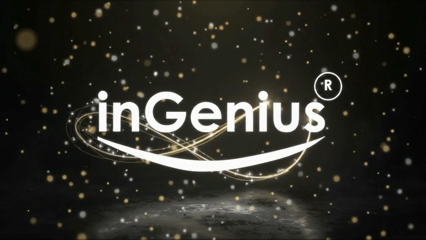
MEXICO, ORIGEN Y CUNA DEL CHOCOLATE PARA EL MUNDO
El chocolate es uno de esos raros placeres que nos cautiva por igual a chicos y grandes. Pero más allá de su exquisito sabor, sus raíces se hunden profundamente en la sabiduría de las culturas prehispánicas de México. Fue a través del descubrimiento y la domesticación del cacao que México le entregó al mundo uno de sus regalos más extraordinarios.
Hoy en día es común escuchar voces que satanizan las bondades del chocolate, reduciéndolo a un simple culpable del aumento de peso. Al hacerlo, pierden de vista una dimensión fascinante y fundamental: el chocolate, consumido en las proporciones y la pureza adecuadas, es un alimento de alto rendimiento.

Veámoslo desde la perspectiva de nuestra propia 'maquinaria' intelectual.
Nuestro cerebro es el órgano más exigente que poseemos; devora aproximadamente el 20% de toda la glucosa y energía de nuestro cuerpo humano todos los días. En esos momentos de alta exigencia, donde necesitamos elevar nuestro nivel de enfoque, hilar ideas complejas o mantener la agudeza mental al máximo, el cacao actúa como un combustible fino y excepcional que despierta, oxigena y energiza la mente."


1. Los orígenes en Mesoamérica (1500 a.C.)
Los Olmecas cultivaron cacao por primera vez en México. Mayas y Aztecas consumían xocolātl, bebida amarga y especiada con chile y maíz, líquida y sagrada.
2. Llegada a Europa (Siglo XVI)
Colonizadores españoles llevaron el cacao. Añadieron azúcar, canela y vainilla para contrarrestar el amargor. Bebida caliente exclusiva de la aristocracia.
3. La prensa de cacao (1828)
Coenraad Johannes van Houten, inventó la prensa hidráulica para separar manteca del grano tostado. Dejó el "cacao holandés". Redujo costos, fin del chocolate solo como bebida.
4. La primera tableta sólida (1847)
Joseph Fry Mezcló polvo, azúcar y manteca de cacao derretida. Creó pasta moldeable.
Vendió la primera tableta de chocolate sólido del mundo.
5. El chocolate con leche (1875) - Daniel Peter + Henri Nestlé
Daniel Peter añadió leche en polvo inventada por Henri Nestlé. Creó el primer chocolate con leche comercial.
6. La textura perfecta - Conchado (1879) - Rodolphe Lindt
Inventó el conchado. Proceso mecánico que amasa y calienta horas. Eliminó textura arenosa, dando consistencia suave que se derrite.

¿A QUÉ SECTOR PERTENECE EL CHOCOLATE?
1. ¿Cómo se llama el sector al que pertenece el chocolate?
El sector macroeconómico al que pertenece se denomina formalmente Sector de Bienes de Consumo de Alta Rotación (conocido globalmente como FMCG o Fast-Moving Consumer Goods), específicamente dentro de la división de Alimentos Procesados y Alimentos Envasados (Packaged Foods).
2. ¿Cómo se debe se llama la industria a la que pertenece el chocolate?
A nivel industrial y de análisis de mercados, se le denomina Industria Global de la Confitera y Snacks (Confectionery & Snacking Industry).
3. ¿Qué segmentos tiene la mencionada industria?
La industria se divide estructuralmente en tres grandes segmentos de consumo masivo:
Segmento de Chocolatería
Abarca tabletas, bombones, figuras moldeadas y productos de cacao procesado (con leche, amargo, blanco o rellenos).
Segmento de Confitería Azucarada (Sugar Confectionery)
Incluye caramelos duros, paletas, gomitas, jaleas, regaliz, turrones y dulces masticables a base de azúcar y jarabes.
Segmento de Gomas y Mentolados (Gum & Mints): Agrupa los chicles (gomas de mascar) y pastillas refrescantes para el aliento.
4. ¿Qué nichos tiene?
Dentro de los segmentos anteriores, el mercado se fragmenta en nichos de alto valor y especialización:
Chocolate Premium y de Origen (Fino)
Enfocado en barras de cacao de comercio justo (fair trade), orígenes únicos (single-origin) y porcentajes elevados de cacao amargo.
Confitería Funcional y Saludable
Productos sin azúcar añadida (endulzados con stevia, fruto del monje o eritritol), fortificados con vitaminas, colágeno o proteína.
Dulces Tradicionales y Endémicos
En el caso de México, el nicho de dulces típicos a base de tamarindo, chamoy, chile, mazapán y obleas con cajeta.
Confitería de Temporada e Impulso
Ediciones limitadas diseñadas exclusivamente para festividades culturales (Día de Muertos, Navidad, San Valentín).
5. ¿Cuál es la diferencia entre confitería y chocolatería?
La Chocolatería es una subcategoría especializada cuyo ingrediente base e indispensable es el derivado del grano de cacao (manteca de cacao, pasta de cacao y sólidos), donde el proceso artesanal o industrial se centra en el templado, el refinado y la textura del chocolate.
La Confitería es un término mucho más amplio y genérico que engloba a todos los productos elaborados principalmente a base de azúcar, almíbares, mieles o edulcorantes. Aunque un chocolate es técnicamente un confite, en la clasificación comercial la confitería tradicional agrupa a los caramelos, gomitas y paletas que no necesariamente contienen cacao.
Análisis Profundo de la Industria Global de la Confitería y Snacks (2025-2026)

1. Introducción y Dinámica Global del Sector
La industria global de la confitería representa uno de los pilares más sólidos dentro del sector de bienes de consumo de alta rotación (FMCG). Es un mercado masivo, altamente competitivo y fuertemente consolidado.
Durante el periodo comprendido entre el 1 de enero de 2025 y el 3 de marzo de 2026, tan solo las 10 principales corporaciones del mundo acumularon ventas netas conjuntas superiores a los 152,000 millones de dólares.
Resiliencia y el "Efecto Pintalabios" (Lipstick Effect)
Históricamente, la industria confitera ha demostrado ser a prueba de recesiones. Durante periodos de inflación o incertidumbre económica, los consumidores tienden a recortar gastos en artículos de lujo o vacaciones, pero mantienen el consumo de productos de confitería. El chocolate y los dulces actúan como una "indulgencia asequible" o micro-lujo que proporciona confort emocional.
Esto explica por qué el volumen de ventas se ha mantenido estable e incluso ha crecido en valor, impulsado tanto por la inflación como por estrategias deliberadas de "premiumización".
Evolución Geográfica
Mientras que mercados maduros como Norteamérica y Europa Occidental muestran un crecimiento de un solo dígito impulsado por aumentos de precios, los mercados emergentes en Asia-Pacífico, América Latina y Medio Oriente presentan altas tasas de crecimiento en volumen, derivado de la expansión de la clase media y el aumento del poder adquisitivo, sumado a una creciente occidentalización de los hábitos de consumo de snacks.
2. Análisis PESTEL GLOBAL Cuantitativo y Cualitativo
El siguiente análisis PESTEL evalúa a profundidad los factores macroeconómicos, asignando un peso estratégico y una calificación de impacto (-5 muy negativo a +5 muy positivo).

La Industria Global de la Confitería y Snacks, se mantiene firme gracias a ese apetito inquebrantable que tenemos por el dulce como una indulgencia asequible. Sin embargo, enfrenta retos colosales que se reflejan en un impacto estratégico neto negativo de -82 en su entorno global: desde la escasez y el encarecimiento histórico de materias primas como el cacao, hasta regulaciones y normativas cada vez más estrictas. Mientras que a escala mundial el mercado muestra un claro dominio de los grandes gigantes, en México la competencia adquiere un matiz fascinante donde las marcas transnacionales se cruzan de tú a tú con el arraigo y la fuerza de nuestras empresas locales en cada tienda de la esquina. Hacia adelante, el éxito ya no dependerá solo del volumen, sino de blindar las cadenas de suministro mediante la sostenibilidad, apostar por la automatización y entender que el futuro pertenece a productos que sepan equilibrar el placer con el bienestar.

3. Mapeo Competitivo Profundo de las 10 Principales Empresas
A continuación, se detalla el ecosistema competitivo basado en ingresos (2025 - marzo 2026), desglosando las fortalezas corporativas y portafolios de las empresas dominantes:

A. Líderes Absolutos: El Duopolio Global del Snacking
Mondelēz International ($38,500 MDD)
Su fortaleza radica en un portafolio inmensamente diversificado que domina el "snacking". Es dueña de marcas multimillonarias como Cadbury, Milka, Toblerone, Oreo y Sour Patch Kids.
Mars Snacking ($36,000 MDD)
Domina el segmento de barras de chocolate (Snickers, Twix, Milky Way, M&M's) y confitería frutal (Skittles). Su enorme liquidez le permite absorber agresivamente los aumentos en los costos de materias primas.
B. Retadores Principales: Titanes Regionales y de Nicho Masivo
Ferrero ($22,200 MDD)
Ha crecido de manera explosiva por su dominio orgánico (Nutella, Ferrero Rocher, Kinder) y agresiva estrategia de adquisiciones en Norteamérica.
Hershey ($11,700 MDD)
Dominio absoluto en el mercado estadounidense (Reese's, Hershey's Kisses), pero con alta dependencia de Norteamérica.
Nestlé ($11,000 MDD)
A pesar de tener KitKat, la empresa matriz está redirigiendo su capital estratégico hacia negocios de mayor margen como el café y cuidado de mascotas.
Meiji ($10,900 MDD)
Domina Japón y tiene una fuerte presencia en toda la región de Asia-Pacífico.
C. Especialistas y Dominadores de Nicho
Lindt & Sprüngli ($7,500 MDD)
El indiscutible rey de la "premiumización" (Lindor, Excellence).
Haribo ($5,700 MDD)
Líder indiscutible en la categoría de gomitas.
Perfetti Van Melle ($4,800 MDD)
Especializado en gomas de mascar y caramelos mentolados (Mentos, Chupa Chups).
Pladis ($3,700 MDD)
Sinergia entre la repostería horneada y los recubrimientos de chocolate premium (Godiva, McVitie's).
4. Competitividad y Parametrización para Gráfica de Esferas (Bubble Chart)
Con base en los requerimientos estratégicos, se han estructurado los parámetros para generar una gráfica de esferas, colocando el Índice de Competitividad en el Eje Y, el identificador numérico de la empresa (marcas) en el Eje X, y el nivel competitivo integral (Puntaje MPC) como el Volumen de Ventas.

5. Conclusión Estratégica y Perspectivas Futuras
La industria de la confitería se encuentra en una encrucijada crítica entre la tradición y la adaptación. La drástica polarización del mercado es evidente: mientras que un duopolio (Mondelēz y Mars) controla más del 48% de los ingresos de este "Top 10", el resto de los jugadores compiten fuertemente por dominar nichos especializados o mercados regionales específicos.
Hacia el futuro (2026-2030), se proyectan tres grandes tendencias:
Consolidación Continua
Las empresas en los niveles medios y bajos se verán obligadas a fusionarse o adquirir agresivamente empresas de snacks salados o saludables para diversificar su riesgo.
Revolución Sostenible
La supervivencia a largo plazo dependerá de su capacidad para asegurar el suministro de cacao ético y sostenible ante el cambio climático.
El Balance Indulgencia/Salud
El futuro pertenece a los productos híbridos: chocolates con menor contenido de azúcar real, fortificados con proteínas o ingredientes funcionales, y comercializados en porciones pequeñas.
6. Diagnóstico de la Industria en México
6.1. Tamaño y Panorama del Mercado
El mercado de la confitería en México cerró 2025 con un valor superior a los 68,000 millones de pesos (aproximadamente 3.95 a 4.0 mil millones de dólares), con un crecimiento anual compuesto proyectado de entre 3.7% y 4.1%.
México es un mercado hiper-relevante a nivel global no solo por su masivo volumen de consumo interno (apuntalado por estacionalidades como el Día de Muertos y Navidad), sino porque funge como hub de manufactura, exportando vastas cantidades de producto hacia Estados Unidos y Centroamérica.
6.2. Ecosistema de Jugadores
En México conviven gigantes transnacionales con empresas familiares de gran tradición, creando un ecosistema muy particular donde las marcas locales imponen una fuerte barrera de entrada debido a los sabores endémicos (picante, chamoy, tamarindo):
Transnacionales con huella local
Mondelēz México (que se consolidó como líder absoluto tras la adquisición estratégica de Ricolino a Grupo Bimbo)
Mars Wrigley (fuerte en chocolates con Turín y Snickers)
Ferrero (con fuertes plantas de manufactura en Guanajuato).
Titanes Nacionales
Dulces de la Rosa (líder indiscutible en mazapanes y confitería de alta especificación desde Jalisco)
Canel's (gigante potosino exportador de goma de mascar a más de 45 países)
Montes y Cía.
Especialistas Tradicionales
Marcas profundamente arraigadas como Miguelito y Dulces Anáhuac.
Interpretación Pestel en México
A diferencia del entorno global, el impacto Pestel en México es menos hostil. La extrema lealtad del consumidor mexicano hacia el dulce tradicional logra amortiguar parcialmente las drásticas medidas legales y fiscales impuestas en el país (como los octágonos negros de la NOM-051 y el IEPS del 8%).
Interpretación Competitiva en México
Mondelēz se consolida como el jugador dominante indiscutible al haber fusionado su músculo logístico con la inmensa red de distribución de Ricolino y sus marcas icónicas (Paleta Payaso, Duvalín, Panditas). Sin embargo, el verdadero retador en el país no es otra corporación transnacional, sino Dulces de la Rosa, cuya avasalladora penetración en el comercio informal (changarros) y arraigo cultural con el mazapán supera ampliamente a jugadores globales como Mars y Ferrero en el escenario de competencia local.
7. Referencias Bibliográficas
Candy Industry. (2026). Global Top 100 Candy Companies. BNP Media. https://www.candyindustry.com
Euromonitor International. (2025). Confectionery in Mexico. Market Research Report.
Instituto Nacional de Estadística y Geografía [INEGI]. (2024). Censos Económicos: Industria Alimentaria y de Confitería. Gobierno de México. https://www.inegi.org.mx
KPMG. (2025). The Future of Snacking: Trends and Strategies in the Global Confectionery Market. KPMG International.
Statista Research Department. (2026). Confectionery Market in Latin America - Statistics & Facts. Statista. https://www.statista.com
inGenius - Business Intelligence. JCER-Sabiduría Empresarial.


Comentarios